Modalidad 40 del IMSS: ¿qué cambió y por qué es tendencia?
La Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS) se volvió tendencia en X en México este miércoles 21 de octubre de 2026, luego de que el Diario Oficial de la Federación (DOF) publicara un acuerdo del Consejo Técnico del instituto que cambia, de forma temporal, los criterios para incorporarse a este esquema. La Modalidad 40 es muy popular entre personas que se quieren jubilar con una mejor pensión, así que la noticia encendió las alarmas de miles de trabajadores, asesores y contadores que la usan como estrategia de retiro.
¿Qué es la Modalidad 40?
Su nombre oficial es Continuación Voluntaria en el Régimen Obligatorio. Permite que una persona que dejó de tener un empleo formal siga pagando por su cuenta sus cuotas al IMSS para no perder sus derechos de pensión y seguir sumando semanas cotizadas. Se usa sobre todo entre quienes cotizaron antes de julio de 1997 y se pueden pensionar bajo la Ley del Seguro Social de 1973, porque en ese régimen la pensión se calcula con el promedio del salario de los últimos años cotizados. Por eso, mucha gente se inscribía en la Modalidad 40 con un salario más alto que el que tenía en su último empleo, para subir ese promedio y obtener una pensión mayor.
¿Qué cambió con el acuerdo publicado en el DOF?
El documento es el acuerdo ACDO.AS2.HCT.101026/302.P.DG, aprobado por el Consejo Técnico del IMSS en una sesión extraordinaria el 10 de octubre y publicado en el DOF el 21 de octubre. Según El Universal, las medidas entran en vigor el 22 de octubre. Estos son los puntos principales:
- Quienes ya están inscritos en la Modalidad 40 se quedan en las condiciones actuales hasta que termine el periodo que contrataron.
- Las nuevas incorporaciones, y quienes terminen su periodo y quieran volver a inscribirse, cotizarán con el último salario base de cotización que tenían al darse de baja del régimen obligatorio, o hasta ese monto más una Unidad de Medida y Actualización (UMA). Nunca podrá ser menor a un salario mínimo general.
- Se acaba el pago retroactivo para nuevas altas: el aseguramiento contará solo desde la fecha de la solicitud.
- La inscripción será únicamente digital, con mecanismos que garanticen el registro de cada trámite.
- Quienes estén inscritos como personas trabajadoras independientes no podrán contratar al mismo tiempo la Modalidad 40.
- Los inscritos actuales conservan las semanas y salarios que ya pagaron, que contarán para su pensión.
Infobae recordó que siguen vigentes los requisitos que ya existían: haber cotizado al menos 52 semanas en los últimos cinco años antes de la baja y no dejar pasar más de cinco años desde esa baja para inscribirse.
¿Por qué el IMSS tomó esta medida?
El acuerdo ordena a la Dirección de Finanzas del IMSS hacer, en un plazo máximo de seis meses, un análisis del efecto que tiene la Continuación Voluntaria en la situación financiera del instituto. Después, la Dirección Jurídica tendrá otros seis meses para proponer cambios a las reglas con el objetivo de que la modalidad sea “viable en el mediano y largo plazos”. Es decir, la medida es temporal mientras el IMSS revisa cuánto le cuesta mantener pensiones que, en muchos casos, se calculaban con salarios mucho más altos que los que la persona ganó durante su vida laboral.
El acuerdo también pide crear un canal de atención para revisar casos especiales que surjan con la aplicación de las nuevas reglas, algo importante para quienes estaban a punto de inscribirse con un plan financiero ya armado.
Las reacciones
En redes, la noticia generó preocupación y mucha confusión. Algunos usuarios afirmaron que la Modalidad 40 desaparecía, algo que no dice el acuerdo: el esquema sigue existiendo, pero con un tope más bajo para el salario con el que se puede cotizar. El economista Mario Di Costanzo, por ejemplo, afirmó que el cambio refleja presiones financieras en el instituto, mientras que contadores y asesores pidieron a quienes planeaban usarla revisar sus números.
¿Por qué importa en México?
La pensión es una de las decisiones económicas más importantes para millones de familias. Durante años, la Modalidad 40 fue la herramienta más conocida para mejorar el retiro de quienes están en el régimen de 1973, y alrededor de ella creció todo un mercado de asesores, despachos y créditos para pagar las cuotas. Con el nuevo tope, quien se inscriba a partir de ahora ya no podrá elevar tanto su salario de cotización, por lo que la pensión que obtenga será más cercana a lo que ganaba antes de darse de baja. Para el IMSS, en cambio, la medida busca cuidar sus finanzas en un momento en que el gasto en pensiones pesa cada vez más. El tema se suma a otros cambios recientes que afectan el bolsillo, como la nueva Ley de Economía Digital, y a la discusión sobre el sistema de salud, como la compra consolidada de medicamentos 2027-2028.
¿Qué sigue?
Las nuevas reglas aplican desde el 22 de octubre. Si ya estás inscrito, tus condiciones se mantienen hasta que termine tu periodo contratado; si pensabas inscribirte, conviene revisar tu último salario registrado y hacer cuentas con información oficial del IMSS antes de pagar a cualquier intermediario. En los próximos meses, el instituto deberá entregar su análisis financiero y, con base en él, decidir si mantiene, ajusta o vuelve permanentes estas medidas. Sigue más temas como este en nuestra sección de Noticias.
Fuentes
- Diario Oficial de la Federación: Acuerdo ACDO.AS2.HCT.101026/302.P.DG del Consejo Técnico del IMSS
- El Universal: Conoce las modificaciones temporales a la modalidad 40 del IMSS
- Infobae: IMSS cambia las reglas para la Modalidad 40
- Consultor Salud: Modalidad 40 del IMSS, nuevas reglas de cotización en 2026
- Publicaciones en X de @porktendencia, @proceso, @ColNacTrib y @mario_dico50.
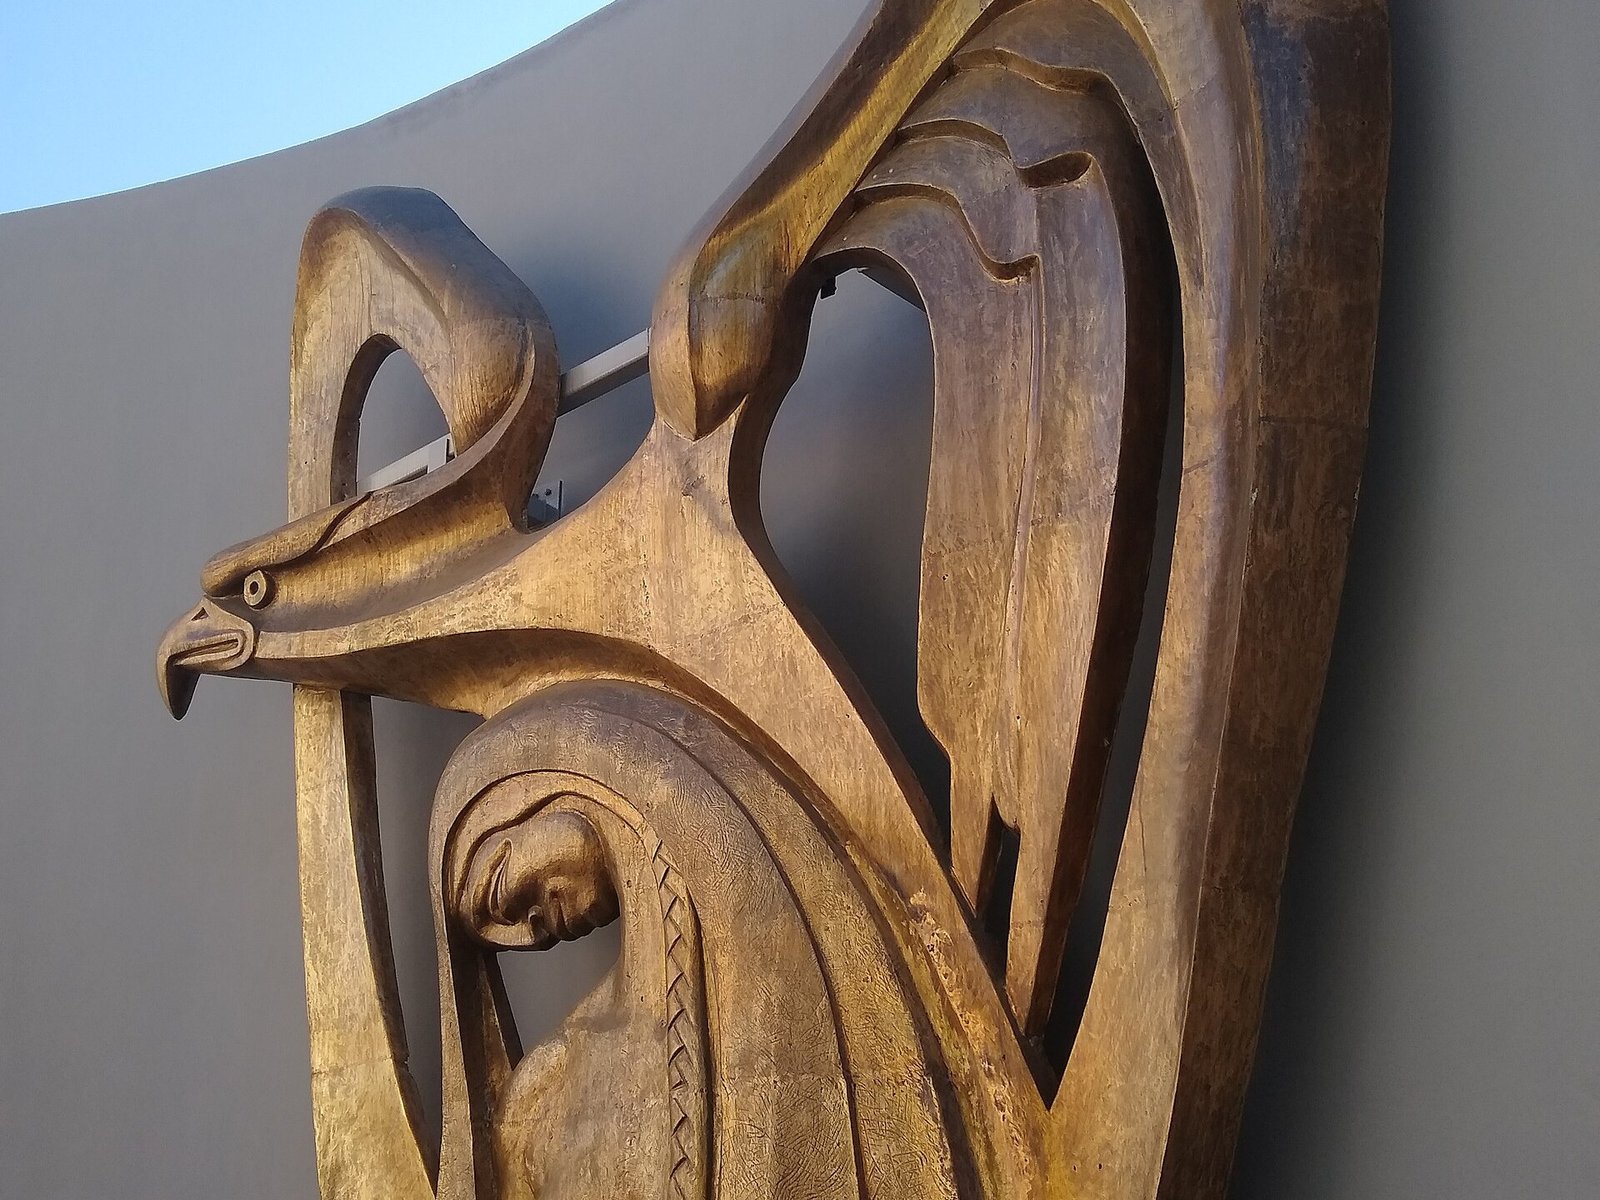
- Imagen destacada: escultura del logotipo del IMSS. Foto: Álvaro de la Paz Franco / Wikimedia Commons (CC0).




Deja un comentario